Während sowohl die Niedrigzinsphase als auch der E-Commerce-Boom dafür sorgen, dass Logistik und Logistikimmobilien in aller Munde sind, deuten sich trotz all der Potenziale auch eine Reihe von Herausforderungen an. Wohin wird die Reise gehen?
Nachdem der deutsche Markt für Lager- und Logistikimmobilien in den letzten Jahren auf einer stetig steigenden Erfolgswelle geschwommen ist, haben die Aktivitäten im letzten Jahr wieder leicht abgenommen. Dennoch ist die Brandung noch lange nicht erreicht und mit rund 5 Mrd. Euro Transaktionsvolumen ist das Niveau weiterhin sehr hoch – Land ist am Horizont noch lange nicht in Sicht. Dafür lagern noch zu viele Potenziale am Meeresgrund.
Der Markt hat sein Potenzial längst noch nicht ausgeschöpft
Aktuell befeuert der technische und gesellschaftliche Wandel die Nachfrage nach logistischen Dienstleistungen immer weiter. Nicht neu, aber dennoch zu erwähnen ist hier der weiter voranschreitende E-Commerce-Boom, welcher auch in Zukunft den Markt bestimmen wird. Es lohnt ein
Blick auf die britische Insel: Hier konnte sich der Logistikmarkt seit 2012 aufgrund des rasanten Anstiegs des Onlinehandels sehr positiv entwickeln. Seitdem sind die Leerstandsraten auf Tiefstwerte von 5 % gefallen, die Spitzenmieten in bestimmten Märkten bis zu 95 % gestiegen, zudem schnellten auch die Grundstückspreise in die Höhe. Da der britische Markt im Immobilienzyklus Kontinentaleuropa immer eine Länge voraus war, ist dies auch ein Hinweis für Investoren, wohin sich die Reise in Deutschland bewegen kann.
Auch hier wird für Investoren der Logistikmarkt immer mehr zum Schlepper ihrer Anlageentscheidungen: Sie suchen in der Niedrigzinsphase – weiterhin stark durch die Politik der EZB angetrieben – nach sicheren Investmentmöglichkeiten, welche sie im sicheren Anlagehafen und renommierten Industriestandort Deutschland finden. Dies bestätigt auch der Blick auf den globalen Radar, wo die Bundesrepublik durch seine zentrale Lage und seine gute Infrastruktur das Herzstück der europäischen Logistikregion darstellt.
Anders als bei anderen Assetklassen bieten Logistikimmobilien einige Vorteile für Inverstoren: So ist u. a. der Managementaufwand überschaubar, da sich Eigentümer und Assetmanager oftmals nur um die Anliegen weniger Mieter kümmern müssen. Ein weiterer Pluspunkt ist der geringe Transformationsaufwand nach einem Mieterwechsel: Eine Lagerhalle ist eine Lagerhalle, und bleibt es (in der Regel) auch!
Höhere Nachfrage, weniger Flächen – Herausforderungen gibt es überall
Trotz solcher Aussichten sollte man nicht die Augen vor den aktuellen Herausforderungen im Logistiksektor verschließen. Obwohl es weiterhin eine Vielzahl von Abschlüssen auf dem Markt gibt, kann dies den aktuellen Nachfrageüberhang nicht übertünchen. Nicht zuletzt ist auch die abnehmende Renditekompression ein Ausdruck des Angebotsmangels – auch wenn diese binnen der letzten zwei Jahre wesentlich entschleunigt wurde. Um die enormen Potenziale des Marktes entfalten zu können – die „Initiative Unternehmensimmobilien“ geht langfristig von einem investmentfähigen Anlagepotenzial von 123,2 Mrd. Euro aus – kann es derzeit nur einen adäquaten Lösungsansatz geben: Bauen, bauen, bauen!
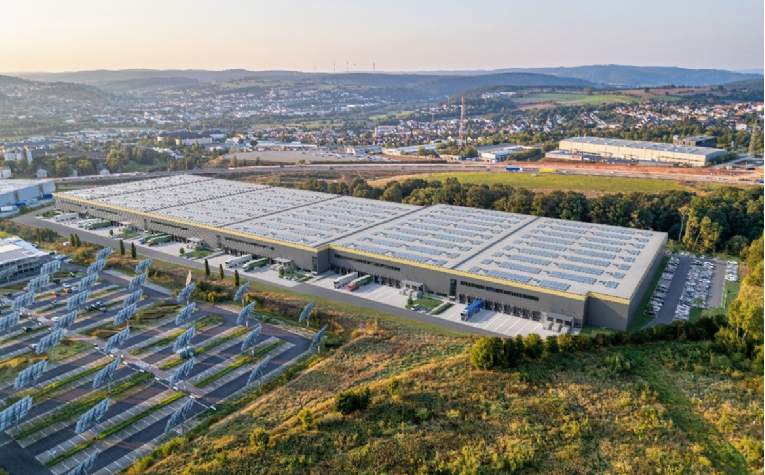
Da der Online-Handel längst noch nicht am Ende seiner Reise angelangt ist, wird der Bedarf an Logistikimmobilien in den nächsten Jahren nicht abebben, sondern weiter zunehmen. Dabei stellt die Fertigstellung derzeit eigentlich gar nicht das Problem dar – nie zuvor standen so viele Projekte in der Pipeline wie bisher. Doch während Goodman, Panattoni oder auch die Garbe Group derzeit fleißig bauen und entwickeln, werden einmal mehr die Flächen knapp. Es ist kein Geheimnis, dass für jede Projektentwicklung auch verfügbares Bauland vorhanden sein muss. Die Identifikation sowie die Bereitstellung von entsprechenden Grundstücken ist somit für den Markt unverzichtbar.
Wer kann den Knoten lösen?
Lösungsansätze hierzu gibt es gefühlt so viele wie Sand am Meer: So steht die Konversion von Brownfields, insbesondere in den Ballungsgebieten, weiterhin hoch im Kurs. Gedanken über die Neuordnung von Gewerbegebieten und das Zusammenlegen von Grundstücken werden innerhalb der Branche immer häufiger zum Thema. Und auch die Vision von mehrgeschossigen Logistiktürmen wird diskutiert – wobei dies bei den aktuellen Entwicklungskosten in den hiesigen Breiten vielmehr ein Wunschtraum bleiben wird.
Trotz dieser Optionen stoßen grade Investoren auf Gegenwind am Markt. So profitieren zwar auch sie von neuen Flächen, jedoch geht der Trend vielmehr dazu über, dass Betreiber und Projektentwickler die Flächen selbst behalten. Wenn die Bestandhaltungstendenz in Zukunft zunehmen und immer mehr Eigennutzer selbst entwickeln, wird sich der Markt für Anleger weiter verengen und die Renditen weiter sinken. Bereits heute ist an vielen Standorten vermehrt zu beobachtet, dass Projekte in der Planungs- oder Bauphase gehandelt oder direkt als Joint-Venture zwischen Entwicklern und Investoren errichtet werden. Geschwindigkeit wird somit zur wichtigen Größe für den richtigen Kurs. Bereits in diesem Jahr soll jede vierte Entwicklung (teil-)spekulativ errichtet werden. Doch diese Entwicklung kann auch als Vertrauen in die Beständigkeit der Assetklasse Logistikimmobilien gewertet werden, denn nicht der Wind, sondern die Ausrichtung des Segels bestimmt den Kurs!