Mit Beginn der COVID-19-Pandemie und der aufkommenden Unsicherheit war die Mehrheit der Investoren zuletzt sehr auf Sicherheit bedacht – in der Folge stieg die Risikoaversion vieler Akteure. Ein Großteil der Kapitalgeber sucht daher nach Immobilien mit stabilen und langfristigen Mieteinnahmen. Das Angebot an solchen Immobilien war in den letzten zwölf Monaten jedoch deutlich kleiner als die entsprechende Nachfrage, zumal viele Investoren ihre Kriterien für die Risikoklasse Core geschärft haben. Das Resultat: Die Preise für diese Objekte sind in den vergangenen Monaten nochmals gestiegen, die Renditen weiter gesunken (siehe auch: Wie entwickeln sich die Anfangsrenditen?). Gleichzeitig führt die Fokussierung auf mehr Sicherheit bei einigen Investoren zu Portfoliobereinigungen und dem Verkauf von Immobilien, die nicht mehr den aktuellen Anlagekriterien entsprechen. Für Value-add-Investoren bietet dies wiederum zahlreiche Chancen.
Neben einer Vielzahl an Kaufinteressenten gibt es – anders als im Core-Segment – im Bereich Value-add auch mehr Verkäufer. Ein Grund hierfür ist, dass die Akteure die Entwicklungsperspektive der Immobilien (die sich durch die COVID-19-Pandemie zum Teil drastisch verändert hat) ganz unterschiedlich einschätzen. Die Herausforderung besteht darin, in puncto Preisniveau zueinander zu finden, was sich in den letzten 12 Monaten noch als schwierig erwiesen hat. Verkäufer waren bisher selten bereit von dem Kaufpreisniveau für solche Objekte vor Beginn der Pandemie abzuweichen. Käufer hingegen möchten das im Vergleich zu 2019 größere Risiko eingepreist sehen und erwarten entsprechende Preisabschläge. Auch die Finanzierung von Value-add-Investments ist nicht einfacher geworden, da Banken in diesem Risikosegment kritischer geworden sind und die kalkulatorischen Ansätze stärker hinterfragen. Eine Lösung, die zuletzt zu beobachten war, besteht in dem Gewähren von Mietgarantien seitens der Verkäufer, um das Preisniveau halten zu können.
In welchen Segmenten sich aktuell Gelegenheiten für Value-add-Investoren bieten, zeigt folgender kurzer Überblick:
Büro: Die COVID-19-Pandemie wird die Büroarbeitswelt nachhaltig verändern. Wie genau sich dieser Strukturumbruch auf die Gestaltung von modernen Büroflächen auswirken und wie viel Bürofläche durch veränderte Arbeitskonzepte noch benötigt wird, muss sich noch zeigen. Wo die optimalen Bürostandorte in Zukunft liegen, ist ebenfalls noch unklar. Hier bietet sich für Value-add-Investoren zum einen die Chance, nicht mehr zeitgemäße Büros fit für die zukünftigen Ansprüche zu machen. Zum anderen könnten Immobilien in Stadtteil- oder auch Stadtrandlagen zu wohnortnahen Satelliten-Büros einzelner Unternehmen oder zu Flexible Workspaces umgenutzt werden.
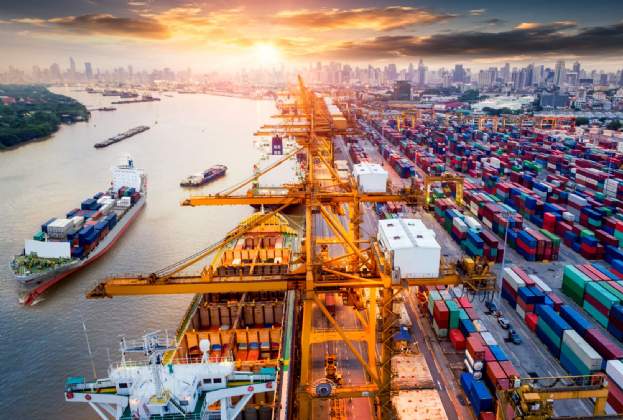
Logistik: Grundstücksknappheit ist im Logistik-Segment ein viel diskutiertes Thema. Dies betrifft sowohl die Standorte auf der grünen Wiese als auch die Innenstädte. Vor dem Hintergrund der viel diskutierten Lieferung auf der letzten Meile, die entsprechend Platz an zentralen und gut erreichbaren Orten in der Stadt benötigt, bietet die Umnutzung von Flächen zu innerstädtischen Logistik-Hubs, beispielsweise auch in Einkaufslagen, interessante Opportunitäten für Value-add-Investoren.
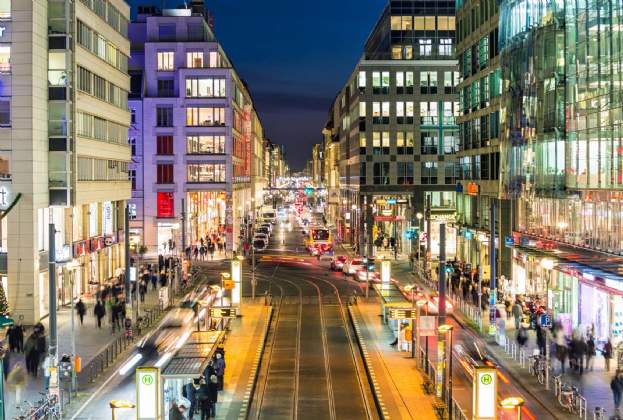
Handel: Nicht erst seit der COVID-19-Pandemie befinden sich die Einkaufsstraßen in einem strukturellen Wandel. Die Ereignisse der letzten zwölf Monate haben dies lediglich beschleunigt (siehe auch: Welche Chancen gibt es für die Innenstadt?). Sinkende Mieten in den besten Handelslagen der Stadt werden zu einer Repositionierung der Geschäftshäuser führen. Die typischen Investoren von Geschäftshäusern in 1a-Lage werden diesen Prozess meist jedoch nicht selbst stemmen können — hier bieten sich Chancen für Value-add-Investoren.
Unabhängig vom Nutzungssegment besteht zudem ein großes Value-add-Potential in Bezug auf die energetische Sanierung von Immobilien. Auch wenn derzeit die Kriterien für Immobilienfonds seitens der EU noch nicht klar definiert sind, wird dies eines der bestimmenden Themen der nächsten Jahre sein. Dass auch Bestandsimmobilien ESG-Kriterien in immer stärkerem Maße erfüllen müssen, um für institutionelle Investoren noch interessant zu sein, ist nur eine Frage der Zeit. Beispiele aus Frankreich und den Niederlanden, wo Immobilien bis 2030 eine gewisse Energiereduktion bzw. ein bestimmtes Energielabel erreichen müssen, zeigen, welche Entwicklung auch in Deutschland noch kommen dürfte.